

Il fotovoltaico è ormai la fonte più economica a livello mondiale, ma è lo stoccaggio industriale a decidere la corsa alla decarbonizzazione
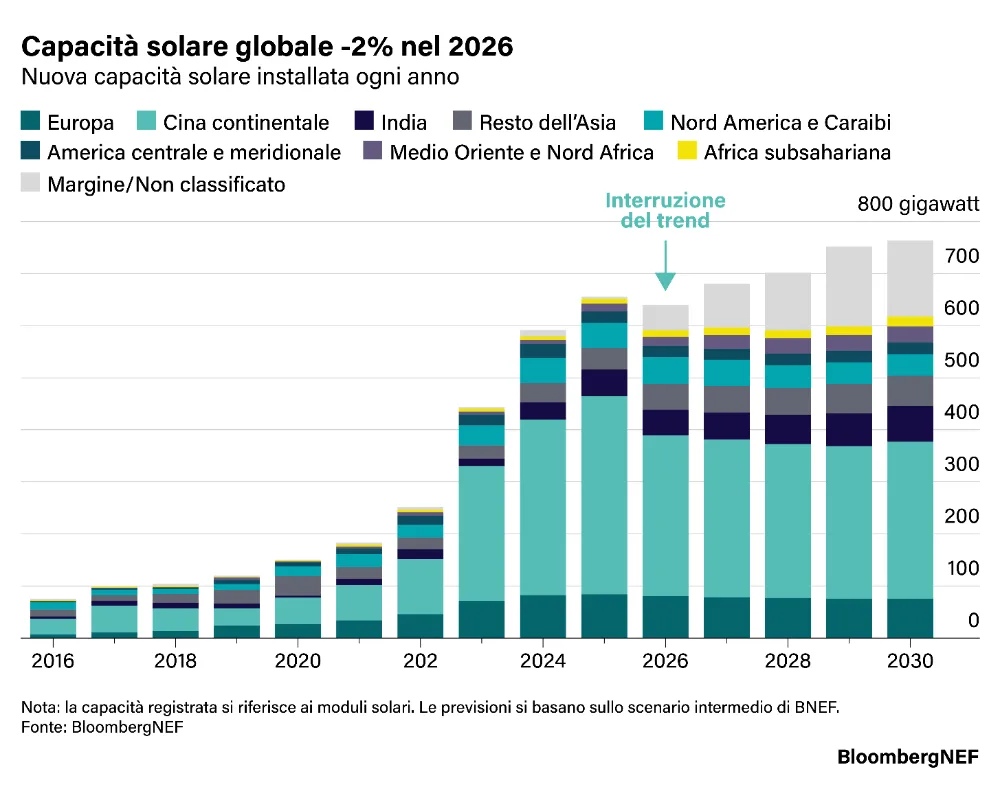
Entro sei anni il solare fotovoltaico supererà il carbone come principale fonte di elettricità a livello mondiale. È la previsione contenuta nel nuovo report sulla transizione energetica di BloombergNEF, che segnala per il 2026 una battuta d’arresto temporanea nelle nuove installazioni, la prima dal 2016, seguita da una ripresa della crescita a partire dal 2027. «Il solare è la fonte di energia più economica in molti paesi ed è quella più facile e veloce da installare», ha detto Jenny Chase, responsabile del settore energia pulita di BNEF. Il suo ruolo nel mix energetico globale diventerà quindi centrale, e aprirà una fase in cui l’elettricità costerà pochissimo ogni volta che splende il sole. A rendere possibile questo scenario è ovviamente la combinazione tra fotovoltaico e sistemi di accumulo, che permettono di spostare l’energia prodotta a mezzogiorno verso le ore serali di maggiore domanda.
Il solare nel mondo
Il percorso di crescita del solare è stato lineare negli ultimi vent’anni: le installazioni annue sono passate da meno di 100 gigawatt nel 2016 a oltre 650 gigawatt nel 2025. BNEF stima per il 2026 un lieve calo a 640 gigawatt, dovuto a fattori congiunturali, prima che la traiettoria di crescita riprenda dal 2027.
Il fotovoltaico a asse fisso resta la tecnologia più economica per la nuova generazione elettrica, seguito a breve distanza dall’eolico onshore: il carbone costa quasi il doppio rispetto a queste due tecnologie ed è ormai più caro persino dell’accumulo a batteria, che negli ultimi anni ha registrato il calo di costo più marcato tra tutte le tecnologie energetiche. Cina, India, Stati Uniti, Germania e Pakistan guidano la classifica dei mercati per nuove installazioni previste nel 2026, seguiti da Brasile, Giappone e Arabia Saudita.
Quest’anno saranno 46 i paesi che installeranno più di un gigawatt di solare ciascuno, un segnale della diffusione ormai globale della tecnologia. Resta un nodo economico da sciogliere: nelle ore di massima produzione i prezzi dell’elettricità crollano e comprimono i ricavi degli sviluppatori, un fenomeno noto come cannibalizzazione dei ricavi. L’accumulo attenua il problema e sposta l’energia verso le ore più remunerative, ma a livelli di diffusione più alti anche il suo utilizzo tende a calare, e questo indebolisce il ritorno economico degli impianti.
Lo scenario europeo
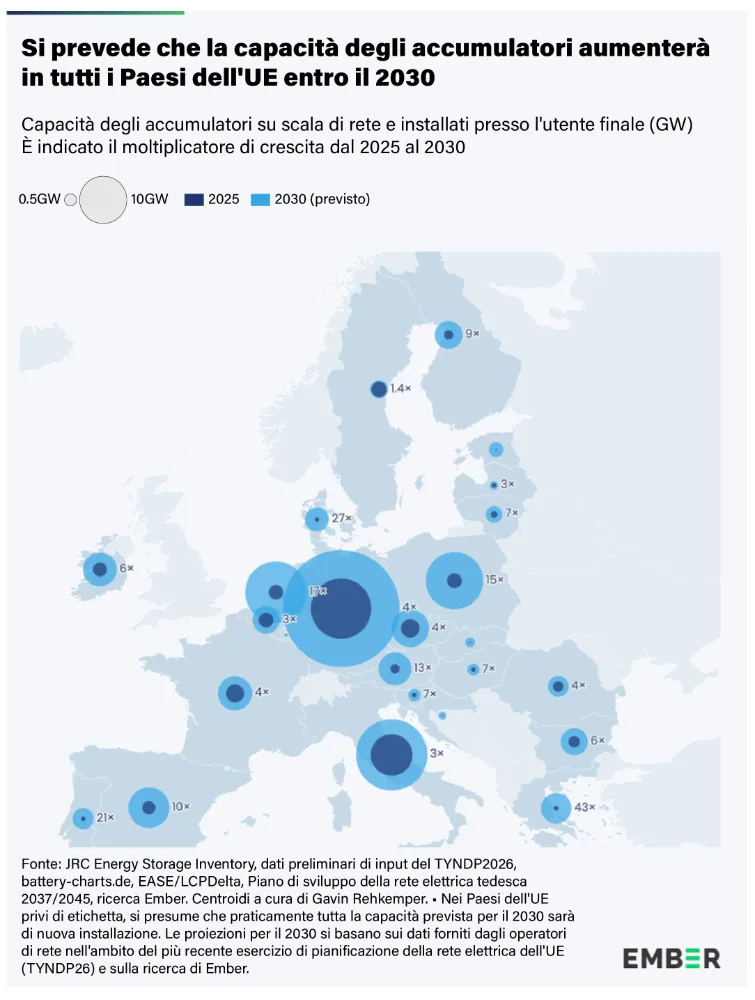
Nell’Unione Europea il tema dominante è la capacità della rete di assorbire la crescita del solare. Secondo il nuovo rapporto del think tank indipendente Ember sulla flessibilità pulita (cioè la capacità di bilanciare la rete con risorse non fossili) gli scenari dei gestori di rete europei indicano una crescita della flotta di batterie da 37 gigawatt nel 2025 a 178 gigawatt nel 2030, un aumento di quattro volte in cinque anni.
La crescita dello stoccaggio energetico in Europa
Con questa espansione, le batterie europee sarebbero in grado di erogare in un’ora soltanto oltre l’80% della potenza generabile da tutte le centrali a gas dell’Unione messe insieme, contro circa il 20% attuale. Il rapporto tra capacità di accumulo utility scale e capacità eolica e solare installata salirebbe dal 3% del 2025 al 12% del 2030, segno che lo stoccaggio sta trainando l’ascesa delle rinnovabili. A spingere questa corsa è anche la convenienza economica: secondo le stime di Ember e IRENA, un progetto di batteria utility scale da quattro ore di durata costava già circa 412 euro per chilowatt nel 2025, e ACER prevede che entro il 2030 le batterie saranno più economiche del 20% rispetto a un nuovo impianto a gas di punta, con costi stimati rispettivamente in 560 e almeno 650 euro per chilowatt.
«La flessibilità pulita è già una realtà. La rapida crescita di batterie, la ricarica intelligente dei veicoli elettrici e le pompe di calore possono ridurre la dipendenza dal gas per il bilanciamento della rete e alleggerire la pressione sulle infrastrutture. Il compito oggi non è più l’innovazione, ma l’esecuzione: rimuovere gli ostacoli normativi, premiare la flessibilità e scalare queste soluzioni abbastanza in fretta da evitare di blindare un backup fossile non necessario», ha commentato Beatrice Petrovich, senior energy analyst di Ember e tra le autrici del rapporto.
Come arriva l’Italia a questo appuntamento
L’Italia arriva a questo appuntamento con una capacità fotovoltaica installata che ha raggiunto 43,5 gigawatt alla fine del 2025. Si tratta di una crescita importante, parti al 17,3% sul 2024 e in ascesa costante dai 17 gigawatt del 2015. L’aggiornamento del PNIEC ha alzato l’asticella degli obiettivi nazionali: la quota di elettricità da fonti rinnovabili dovrà salire al 65-69% entro il 2030 e la capacità solare attesa si colloca ora tra 79 e 85 gigawatt, ben oltre il precedente obiettivo di 52 gigawatt.
Il sistema industriale nazionale può contare su player come Terna, Enel Green Power e lo stabilimento 3Sun di Catania, il più grande produttore europeo di pannelli bifacciali, sostenuto anche da 90 milioni di euro di investimenti pubblici per la gigafactory. Per il 2050 la strategia italiana punta a un mix elettrico rinnovabile per quasi il 90% del totale, con il fotovoltaico responsabile di circa il 63% della produzione e una riduzione delle emissioni di CO2 superiore all’87% rispetto al 2021.
Accumulo, la vera infrastruttura per l’industria
È proprio sull’accumulo che si gioca la partita più interessante per le imprese, più che per i sistemi domestici. All’inizio del 2026 la capacità di stoccaggio installata in Italia ha superato i 7,4 gigawatt e i 17,9 gigawattora, e il 2025 ha segnato un cambio di passo netto: i sistemi industriali su larga scala, i cosiddetti BESS, hanno superato per la prima volta i sistemi domestici e oggi rappresentano oltre il 55% della nuova capacità installata nell’anno.
Il ruolo del MACSE negli investimenti in accumulo
A rendere possibile questo salto è stato il MACSE, il meccanismo di approvvigionamento di capacità di stoccaggio elettrico, che attraverso contratti a lungo termine di quindici anni con Terna ha finalmente dato agli investitori la stabilità necessaria per destinare miliardi di euro allo storage italiano. In Sicilia e in Puglia le batterie sono diventate la prima linea di intervento per la stabilità della rete, a garanzia dei servizi di regolazione della frequenza che un tempo erano affidati alle centrali a carbone.
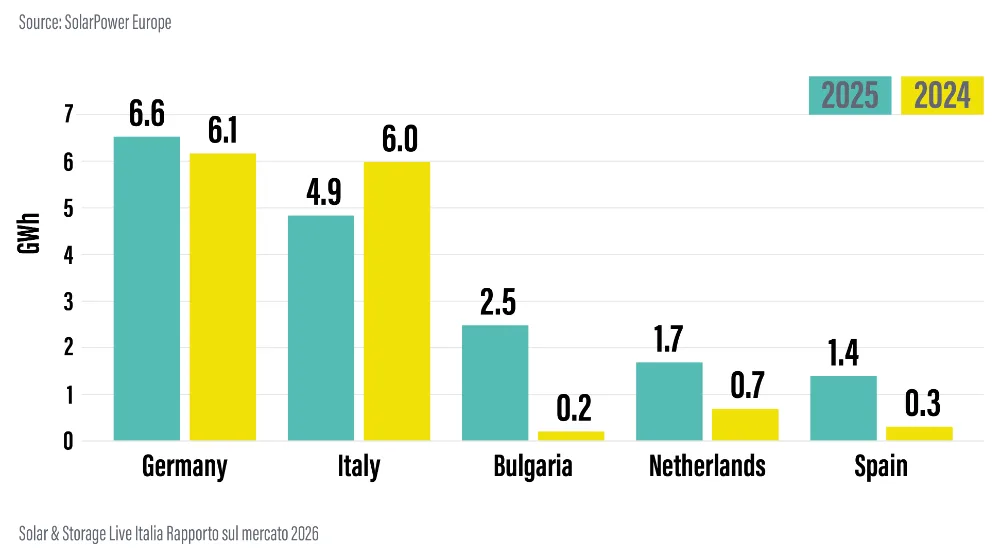
L’obiettivo italiano per il 2030, in linea con il pacchetto Fit for 55 (il piano legislativo dell’UE), è di 22,5 gigawatt di capacità di accumulo, con un’attenzione crescente verso sistemi a lunga durata, capaci di conservare energia per otto ore o più, indispensabili per gestire le variazioni stagionali della produzione solare. Germania e Italia restano i due mercati europei leader per capacità di accumulo a batteria installata, con la Bulgaria che sale sul podio davanti a Spagna e Paesi Bassi. Sul fronte della distribuzione territoriale, gli impianti fotovoltaici installati a fine 2024 in Italia superano i 37 mila megawatt, con la Lombardia in testa tra le regioni del Nord e la Puglia tra quelle del Sud, mentre le associazioni di settore chiedono un rafforzamento della detrazione fiscale, fino al 65%, per estendere la diffusione degli impianti anche al comparto commerciale e industriale.
Impianti utility scale: le prospettive al 2030
Anche a livello europeo la componente industriale dell’accumulo è quella con il potenziale di crescita maggiore. Infatti, la capacità utility scale è destinata quasi a decuplicare: da 12 a 107 gigawatt entro il 2030, spinta dal modello di co-locazione tra impianti rinnovabili e batterie che condividono lo stesso punto di connessione alla rete. Entro il 2030, 23 dei 27 paesi dell’Unione avranno almeno raddoppiato la propria capacità e 17 aggiungeranno oltre un gigawatt ciascuno. Diversi Stati membri, tra cui Bulgaria, Italia e Spagna, dimostrano già come scelte di policy stabili possano accelerare questo tipo di investimenti.
Reti elettriche e normative: gli ostacoli da superare
La strada da percorrere resta comunque condizionata dalla modernizzazione del quadro normativo. Come emerge dal rapporto «Solar & Storage Live Italia» sul mercato della nostra penisola, la piena attuazione dei meccanismi FER X e FER Z e l’espansione della rete elettrica restano i nodi da sciogliere per accompagnare la nuova capacità installata. A livello europeo, la raccomandazione di Ember ai policy maker è di valutare con attenzione il fabbisogno reale di nuova capacità a gas, evitare trattamenti preferenziali per la flessibilità fossile nei meccanismi di capacity market e fissare obiettivi nazionali ambiziosi per stoccaggio e flessibilità della domanda, i primi dei quali dovranno essere pubblicati da tutti i paesi UE a partire da gennaio 2027.
Ed è proprio la combinazione tra moduli fotovoltaici ad alta efficienza e sistemi di accumulo di lunga durata che sta trasformando l’Italia da importatore netto di energia a potenziale hub di esportazione verso il Mediterraneo. Una traiettoria che riguarda in primo luogo il tessuto industriale, dai grandi impianti utility scale ai BESS a servizio delle imprese, mentre il segmento residenziale resta una componente minore della crescita complessiva. Il fotovoltaico ha dimostrato di poter competere sui costi con qualunque altra fonte. L’accumulo è la condizione che permette di trasformare quella produzione in energia disponibile quando serve davvero, ed è per questo che sta diventando la vera infrastruttura strategica per l’industria europea e italiana dei prossimi anni.
