Riparare satelliti, assemblare strutture, produrre farmaci e componenti elettronici in orbita: sessant’anni dopo la visione di Gerard O’Neill, non sono più fantascienza
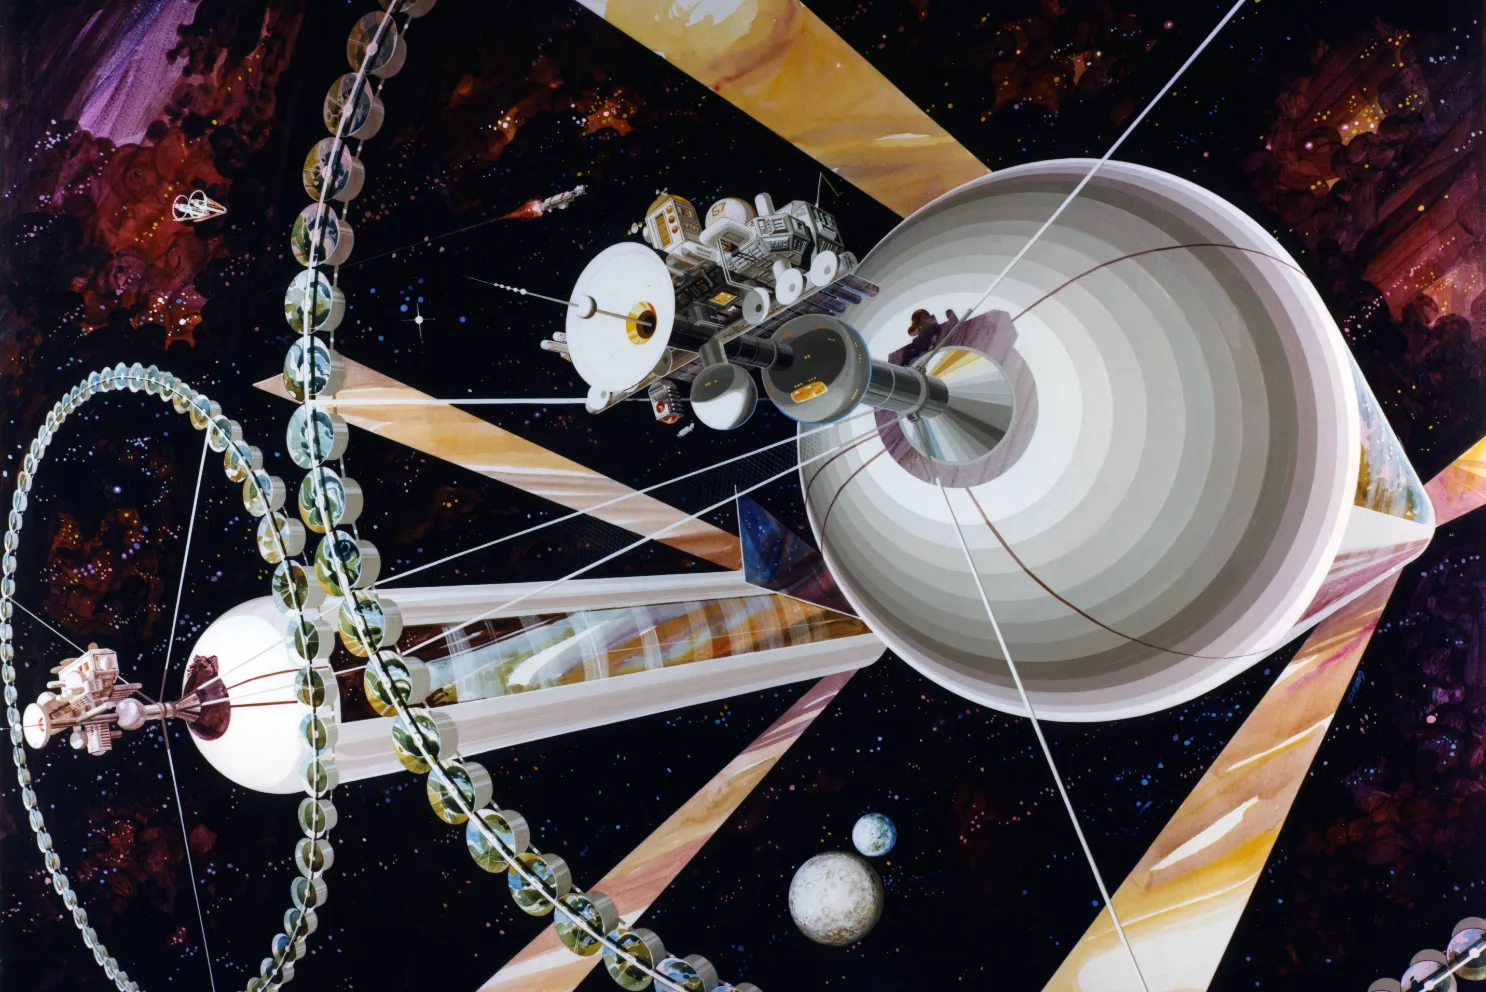
Nel settembre 1974, il fisico di Princeton Gerard K. O’Neill pubblicò su Physics Today un saggio che avrebbe cambiato per sempre il modo di pensare l’esplorazione spaziale. Si intitolava “The Colonization of Space” e trattava in modo esplicito la possibilità di trasferire permanentemente l’attività industriale umana nello spazio. Il punto di partenza di O’Neill era considerare lo spazio non come un vuoto, ma come «un mezzo di coltura, ricco di materia ed energia». Due anni dopo, quelle stesse idee sarebbero confluite nel libro che le rese famose in tutto il mondo, The High Frontier: Human Colonies in Space (1976).
Sette anni prima, nell’ottobre 1967, un ingegnere della NASA aveva posto ai colleghi riuniti a Huntsville, in Alabama, una domanda apparentemente ingenua: come brucia una candela dentro una stazione spaziale pressurizzata? Hans F. Wuenscher, allora Assistant Director for Advanced Projects presso il Marshall Space Flight Center, notò che quasi nessuno dei presenti se lo era mai chiesto. La manifattura, per l’industria aerospaziale dell’epoca, era una questione terrestre; lo spazio serviva per osservare, comunicare, mostrare prestigio nazionale (e internazionale). L’idea che potesse diventare anche un luogo di produzione industriale era, nel 1967, quasi impensabile.
Sessant’anni dopo, la visione di O’Neill e la domanda di Wuenscher sono confluite in un acronimo tecnico: ISAM, In-Space Servicing, Assembly, and Manufacturing. Il settore ha oggi un’architettura istituzionale che copre otto paesi, centinaia di organizzazioni nel mondo, e un mercato le cui stime, per quanto ancora incerte, indicano una crescita a doppia cifra entro il 2030.
Riparare, assemblare e produrre in orbita
L’acronimo ISAM racchiude tre capacità distinte ma interdipendenti. Il servicing riguarda l’estensione della vita utile di asset già in orbita attraverso la riparazione, il rifornimento, la sostituzione di componenti o il trasferimento di software. In altre parole, qualsiasi attività che richieda a due veicoli spaziali di avvicinarsi e, in alcuni casi, di agganciarsi. L’assembly si riferisce alla costruzione, direttamente in orbita, di grandi strutture fisiche a partire da materiali pre-fabbricati. Si tratta di strutture che non potrebbero mai entrare, come unità singola, nella carenatura di un razzo. Il manufacturing copre invece la creazione di nuovi materiali, oggetti e strutture in orbita, con l’uso di risorse estratte nello spazio o materie prime lanciate dalla Terra.
Presi insieme, questi tre pilastri rappresentano qualcosa in più della somma di tecniche ingegneristiche. Sono di fatto una ristrutturazione della logistica spaziale. È utile, inoltre, leggere l’ISAM attraverso la lente delle catene di approvvigionamento, perché il concetto implica fondamentalmente il trasferimento di quelle catene dalla Terra allo spazio, l’avvicinamento al punto di utilizzo e il superamento della tradizionale dipendenza da lanci costosi da terra.
Il modello tradizionale – progettare tutto sulla Terra, comprimerlo nel minor volume possibile, lanciarlo, dispiegarlo e abbandonarlo quando si guasta – sta lasciando il posto a un modello in cui lo spazio stesso diventa un ambiente industriale. I veicoli spaziali monolitici e usa e getta cedono il passo a sistemi che possono essere costruiti, mantenuti, aggiornati ed eventualmente riciclati senza mai tornare sulla Terra. È il paradigma della “fabbrica satellitare orbitale”, in cui i satelliti potrebbero un giorno essere costruiti direttamente in orbita, e in questo modo eliminare del tutto i vincoli dimensionali imposti dall’ambiente di lancio.
Tre filoni, un mercato ancora immaturo
La prima dimostrazione di produzione di componenti nello spazio risale al 2014, con una stampante 3D a Fused Deposition Modelling (FDM) sviluppata da Made In Space – oggi parte di Redwire – e operativa a bordo della Stazione Spaziale Internazionale. Made In Space ha poi sviluppato l’Additive Manufacturing Facility, inviata sulla ISS nel 2016 e tuttora in funzione; entrambe le stampanti lavorano materiali plastici. Redwire sta ora sviluppando il Multimaterial Fabrication Laboratory, pensato per dimostrare la produzione di componenti elettronici direttamente sulla ISS. Altre dimostrazioni recenti riguardano la produzione in orbita di farmaci, fibre ottiche e semiconduttori, resa vantaggiosa dalle condizioni ambientali uniche di vuoto e microgravità.
Di questi tre pilastri che danno il nome all’acronimo ISAM – Servicing, Assembly, Manufacturing – il manufacturing resta però il più lontano da una reale sostenibilità commerciale. Il Saudi Arabian Centre for Space Futures lo ha messo nero su bianco nel suo factsheet Pioneering the Future: Space Technologies Poised to Revolutionize Exploration and Economy by 2035 (giugno 2026): i servizi di estensione della vita utile e ispezione sono le applicazioni più mature nel breve termine, mentre rifornimento, aggiornamenti modulari, assemblaggio su larga scala e manifattura in orbita richiedono ancora ulteriori verifiche, standardizzazione e test sul campo.
Dalle risorse spaziali ai prodotti per la Terra
Il pilastro Manufacturing si articola a sua volta in tre filoni applicativi, ciascuno con una propria logica tecnologica e traiettoria commerciale. Il primo è l’In-Situ Resource Utilisation (ISRU): estrarre e lavorare materie prime da corpi planetari, lune o asteroidi, per consentire una presenza umana autosufficiente oltre la Terra e ridurre la dipendenza da risorse fornite dalla Terra. Questa capacità richiede un insieme di tecnologie abilitanti: selezione e classificazione dei materiali, estrazione delle risorse dal loro ambiente nativo, manipolazione robotica di precisione, saldatura e giunzione dei materiali, generazione di energia oltre i limiti dei tradizionali pannelli solari, stoccaggio organizzato e gestione dei rifiuti.
Il secondo filone, Products for Earth, sfrutta le condizioni uniche dello spazio – microgravità, vuoto, cicli termici estremi – per produrre beni difficili o impossibili da realizzare sul nostro pianeta: semiconduttori ad alte prestazioni, leghe avanzate, fibre ottiche ZBLAN superiori agli equivalenti terrestri, e farmaci le cui strutture cristalline possono formarsi solo in assenza di gravità. Questi prodotti tornano sulla Terra a bordo di veicoli di rientro dedicati ed è un mercato in rapida espansione. Numerose start-up statunitensi ed europee stanno emergendo dallo stealth, molte con missioni dimostrative previste nei prossimi anni. Operatori affermati come Varda e Orbital Paradigm stanno progettando veicoli più grandi e cadenze di lancio più elevate per garantire una fornitura di livello commerciale.
Il terzo filone, Products for Space, copre componenti e sistemi costruiti per l’uso oltre l’atmosfera terrestre: grandi antenne, pannelli solari, moduli di stazioni spaziali. Sono le applicazioni che beneficiano più direttamente dell’assemblaggio in orbita, che elimina il vincolo fisico della carenatura del razzo e consente strutture molto più grandi e capaci di quelle oggi dispiegate.
Un’industria globale prende forma
La portata dell’attività globale è documentata dal database consultabile online curato da Growbotics, società specializzata in analisi del settore spaziale, realizzato nell’ambito di un progetto commissionato dalla UK Space Agency: 358 organizzazioni catalogate nel mondo, filtrabili per tipo – pubblico, privato, difesa, ricerca, no profit – e per paese, dagli Stati Uniti alla Cina, all’Italia, Giappone, Australia e altre venti nazioni. Non esiste un’unica cifra di mercato certificata – ogni analista copre un solo segmento – ma sommando le stime si ottiene un ordine di grandezza utilizzabile: il servicing converge tra 4 e 9 miliardi di dollari entro il 2030, il manufacturing oscilla tra 3,5 e oltre 11 miliardi. Nel complesso, il mercato ISAM entro il 2030 si colloca tra 8 e 13 miliardi. Una cifra compatibile con i 14 miliardi di sterline citati in un’auzione parlamentare britannica, ottenuta come somma di segmenti disomogenei.
Il ruolo dei governi nello sviluppo del mercato ISAM
Daniel Porras, avvocato specializzato in diritto spaziale, ha osservato in un policy brief del 2025 per il Centre for International Governance Innovation che i governi occidentali restano la principale fonte di finanziamento dell’ISAM, e le aziende devono soddisfare anzitutto la domanda istituzionale per avvicinarsi alla redditività: per ora, la strada verso un’economia pienamente commerciale passa dagli appalti pubblici e dalla difesa.
Le fondamenta dell’ISAM sono globali, ma il suo sviluppo non è distribuito in modo uniforme. Nella seconda parte di questo articolo, ripercorriamo la situazione paese per paese — dall’alleanza COSMIC americana alle ambizioni sovrane del Regno Unito, dal duplice approccio dell’India alle roadmap di Giappone, UE e Cina.
Chi sta costruendo l’economia dello spazio? Una corsa paese per paese al dominio dell’ISAM
Dall’alleanza COSMIC americana al piano quinquennale cinese: come Stati Uniti, Regno Unito, India, Giappone, UE e Cina corrono per fornire servizi, assemblare e produrre in orbita
Nella prima parte di questo articolo abbiamo ripercorso le origini dell’ISAM a partire da un saggio del 1974 di Gerard O’Neill e da una domanda del 1967 su una candela che brucia nello spazio. Abbiamo raccontato i tre pilastri — servicing, assembly, manufacturing — che risiedono dietro un mercato oggi stimato tra 8 e 13 miliardi di dollari entro il 2030. Qui ci concentriamo sui paesi che stanno effettivamente raccogliendo la sfida.
USA, la superstrada spaziale: COSMIC
Nessun paese ha investito in modo più deliberato nelle tecnologie per la manifattura spaziale quanto gli Stati Uniti. La Casa Bianca ha pubblicato il National ISAM Strategy and Implementation Plan, una roadmap che indirizza le agenzie federali verso sei obiettivi condivisi, sostenuta dalla Commercial Space Integration Strategy del Pentagono, pensata per garantire l’accesso alle risorse ISAM anche in caso di conflitto.
Gli Stati Uniti hanno inoltre istituito COSMIC, il Consortium for Space Mobility and ISAM Capabilities: oltre 1.200 esperti provenienti da più di 250 organizzazioni tra agenzie federali, università e aziende. Il documentario dell’iniziativa, COSMIC Crossroads, dichiara l’obiettivo senza ambiguità: gli Stati Uniti stanno costruendo la loro “Space Superhighway”, con un mandato che copre l’orbita bassa terrestre, lo spazio cislunare, lo spazio profondo e le superfici planetarie.
Regno Unito: l’ISAM come capacità strategica nazionale
Come altri governi, il Regno Unito collega l’ISAM alla sicurezza nazionale, ma con un obiettivo esplicito di quota di mercato. Lo Strategic Defence Review 2025 lo definisce una capacità strategica, e Londra punta a un quarto del mercato globale entro il 2030. Nel febbraio 2026 la UK Space Agency ha assegnato contratti per circa 845.000 sterline a BioOrbit (farmaci), Space Forge (semiconduttori) e OrbiSky (fibre ZBLAN) per studi di fattibilità sulla manifattura in orbita, oltre a 600.000 sterline per due missioni dimostrative. Nel giugno 2026, alla 69ª sessione UNCOPUOS, Londra ha annunciato un programma di dimostratori in orbita: il passaggio ormai concreto dalla strategia sulla carta alla realizzazione pratica.
India: economia e difesa
L’India sta affrontando l’ISAM su due binari paralleli. Sul fronte industriale, l’Indian Space Association (ISpA), insieme a IIFCL Projects Ltd, ha pubblicato il rapporto Enabling the New Space Economy: ISAM as a Pillar of Orbital Sustainability, che individua l’ISAM come fondamento strategico per l’economia spaziale del paese. Si tratta di un’analisi delle pratiche internazionali più mature, dalle missioni di manutenzione di Hubble al programma di estensione della vita utile MEV di Northrop Grumman, accompagnata da proposte su partenariati pubblico-privati e meccanismi di finanziamento per prolungare la vita dei satelliti e ridurre i detriti orbitali.
Il tema è stato centrale anche all’India Space Congress 2026, tenutosi a New Delhi a metà giugno, dove l’industria ha discusso i passi necessari perché l’India raggiunga l’obiettivo dichiarato di un’economia spaziale da 44 miliardi di dollari entro il 2033. Sul fronte della difesa, il generale Anil Chauhan, Chief of Defence Staff indiano, ha dichiarato al DefSpace Symposium 2026 che l’ISAM è una frontiera necessaria per evitare che l’India «combatta alla cieca» nello spazio.
Giappone, Unione Europea e Cina: tre strade verso l’orbita
Il Giappone punta sul servicing come via più rapida verso la rilevanza operativa: Astroscale, simbolo globale del settore, estende la vita dei satelliti e rimuove detriti. La sua missione ELSA-M, prevista per il 2027, dimostrerà la rimozione commerciale di detriti su larga scala.
In Europa, l’ISAM rientra tra le capacità strategiche dell’”Act in Space” della Commissione, delineato in A vision for the European Space Economy (giugno 2025). Il progetto di punta è la missione pilota ISOS4I, il cui lancio è previsto entro il 2030, a cui aderiscono dieci paesi: Germania, Francia, Spagna, Portogallo, Lussemburgo, Italia, Svezia, Grecia, Norvegia e Paesi Bassi. A preparare il terreno tecnologico sono tre missioni ESA: ClearSpace-1 (rimozione detriti), CAT (interfacce di cattura) e RISE (servicing commerciale in GEO), e circa 100 milioni di euro di finanziamenti Horizon distribuiti su oltre venti progetti, tra cui EU-RISE (Airbus) ed EROSS SC (Thales Alenia Space, 19 partner). Airbus ha inoltre realizzato per l’ESA Metal3D, una stampante metallica che opera a 1.200°C in grado di produrre in orbita schermature antiradiazioni e componenti strutturali.
Anche la Cina ha inserito l’ISAM in un quadro di politica nazionale: un documento della CNSA con le raccomandazioni per il 15° piano quinquennale (2026-2030) colloca servicing, manufacturing e rimozione dei detriti tra i settori strategici, con un fondo nazionale per lo spazio commerciale. Sul piano dei progetti concreti, la Cina ha dimostrato la stampa 3D di metalli a bordo del veicolo cargo Qingzhou, e nel 2022 il satellite Shijian-21 ha trainato un satellite fuori uso verso un’orbita cimitero: un’operazione di servicing a tutti gli effetti.
Una doppia frontiera: tecnologia e geopolitica
La natura duale dell’ISAM rende impossibile stabilire, con le attuali capacità di tracciamento, cosa un dato veicolo sia realmente in grado di fare: un satellite che rimuove detriti può disabilitarne uno funzionante. Un braccio robotico che rifornisce può anche neutralizzare. Non esistono regole internazionali vincolanti, e un consenso a breve termine appare improbabile.
L’intreccio tra interessi commerciali e militari approfondisce l’ambiguità. Lo stretto rapporto tra i governi e le aziende ISAM – costruito attraverso regolamentazione, appalti pubblici e strategie di integrazione con la difesa – fa apparire queste imprese, agli occhi dei rivali geopolitici, come estensioni dei rispettivi governi nazionali. La Cina ha descritto i programmi statunitensi di estensione della vita utile dei satelliti come parte di una più ampia ricerca di superiorità spaziale; gli Stati Uniti hanno indicato le manovre di prossimità cinesi come prova di intenti aggressivi. Entrambe le narrazioni sono costruite tanto per il consumo interno quanto per la comunicazione strategica verso l’esterno, mentre le aziende del settore restano concentrate sulla propria sostenibilità economica, spesso poco attrezzate a gestire le sensibilità geopolitiche generate dalle proprie stesse attività.
Il futuro dell’ISAM tra regole e cooperazione internazionale
Le roadmap tecnologiche avanzano più rapidamente dei quadri di governance. Ciò che è già chiaro è che la trasformazione industriale intravista da Hans Wuenscher a Huntsville nell’ottobre 1967, e che Gerard O’Neill provò a immaginare su una scala ancora più grande nel 1974, è oggi in corso, in modo irreversibile. La domanda è chi scriverà le regole e chi ne trarrà beneficio. C’era, in quegli anni Settanta, un ottimismo che oggi suona quasi ingenuo. In un’intervista proprio con O’Neill, al grande Isaac Asimov fu posta una domanda sulla guerra, che suonava più o meno così: “Se l’umanità combatte contro se stessa sulla Terra, perché non dovrebbe farlo anche nello spazio?” Asimov allora rispose che dare all’umanità un progetto abbastanza grande da poter sognare in termini di mondi e spazio avrebbe reso semplicemente ridicola l’idea stessa di combattere per – parole sue – «questioni di real estate sulla Terra».
Sarebbe bene recuperare, almeno in parte, quella fiducia: in un mondo pacificato, l’ambiguità strutturale dell’ISAM potrebbe risolversi a favore della sua metà migliore, e lo spazio potrebbe tornare a essere, come lo immaginarono O’Neill e Asimov, una fonte di vita piuttosto che un nuovo fronte di guerra.
Per la cronaca: ecco come appare davvero una candela che brucia nello spazio
Stai al passo con le tecnologie e i mercati che stanno trasformando l’industria: leggi altre analisi di settore